
Teknologiateollisuus esittää uutta verokannustinta vauhdittamaan pk-yritysten investointeja ja kasvua
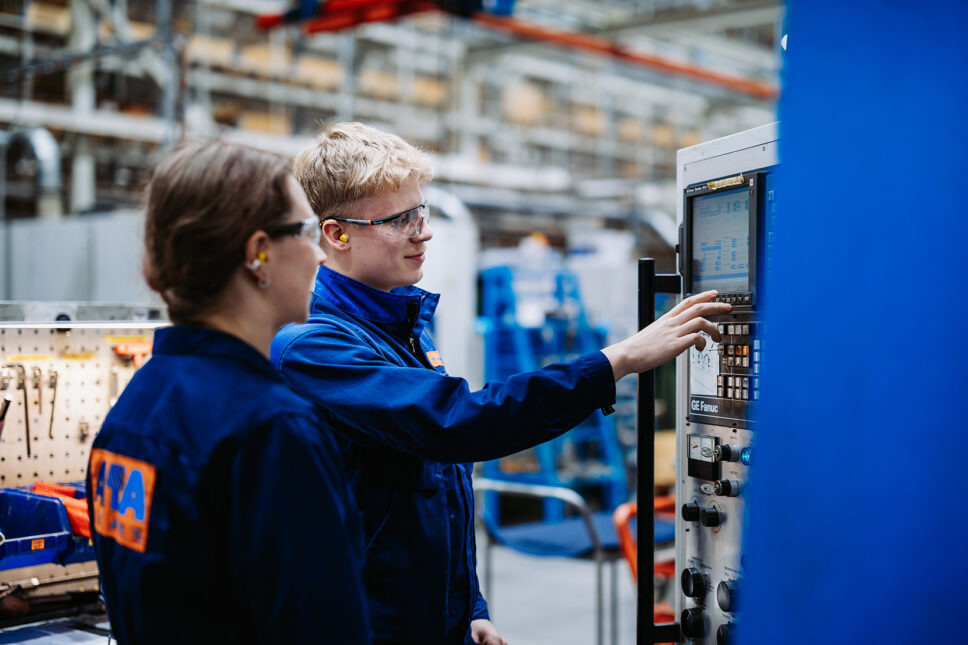
Teknologiateollisuus esittää uutta investointiverokannustinta, joka tukisi erityisesti pienten ja keskisuurten yritysten investointeja ja kasvua. Yritys voisi vähentää verotettavasta tulostaan normaalien poistojen lisäksi 30 prosenttia investointinsa arvosta. Verohyöty syntyisi vain investoimalla ja se kohdistuisi voitollisiin, Suomessa yhteisöveroa maksaviin yrityksiin.
Suomen talous ei kasva riittävästi vain suurten investointihankkeiden varassa, vaan tarvitsemme niiden rinnalle tuhansien pk-yritysten investoinnit. Teknologiateollisuuden esittämä investointiverokannustin vauhdittaisi erityisesti yritysten investointeja koneisiin, laitteisiin, yrityskäytössä oleviin rakennuksiin sekä aineettomaan omaisuuteen, kuten ohjelmistoihin.
– Tuotannon automatisointi, uusi kone tai tietojärjestelmän uudistaminen voi ratkaista yrityksen tuottavuuden ja vientikyvyn kehityksen. Nykyiset investointikannustimet eivät kuitenkaan kata kaikkia tällaisia investointeja, joten tarvitsemme uusia keinoja kasvun vauhdittamiseksi, sanoo Teknologiateollisuuden veroasiantuntija Satu Grekin.
Investoiva yritys saisi 30 prosentin lisävähennyksen
Teknologiateollisuuden esittämässä mallissa yritys voisi tehdä investoinnin käyttöönottovuotena normaalien poistojen lisäksi verotettavasta tulostaan lisävähennyksen, joka olisi 30 prosenttia investoinnin arvosta.
Vähennykselle asetettaisiin kuitenkin yrityksen verotettavaan tuloon suhteutettu katto: vähennys voisi olla enintään 30 prosenttia yrityksen verotettavasta tuloksesta. Vähennys ei voisi myöskään tehdä yrityksen tuloksesta tappiollista.
– Keskeinen ajatus on, että verohyödyn saaminen edellyttää investointia. Se hyödyttäisi erityisesti Suomeen yhteisöveroa maksavia, voitollisia pk-yrityksiä, jotka haluavat uudistaa tuotantoaan ja kasvattaa liiketoimintaansa. Jotta saamme kestävän talouskasvun todella liikkeelle, tarvitaan suurten hankkeiden rinnalle tuhansien pk-yritysten investointeja, Grekin toteaa.
Suomen houkuttelevuutta investointikilpailussa on parannettava
Käytännössä investointiverokannustin alentaisi investoivan yrityksen efektiivistä yhteisöverokantaa. Kansainvälisessä investointikilpailussa Suomen kilpailijamaat houkuttelevat yrityksiä mittavilla investointi- ja valtiontuilla. Suomen on huolehdittava siitä, että yritysten kannattaa uudistua ja investoida juuri täällä.
Elinkeinoelämän tutkimuslaitos Etlan mikrosimulaatioaineistolla laskettu arvio verokannustimen staattisesta vaikutuksesta verotuloihin on 380 miljoonaa euroa. Arvio ei sisällä investointien tuoman kasvun ja taloudellisen toimeliaisuuden lisääntymisen vaikutuksia.
– Yritysten näkymät ovat parantuneet, joten juuri nyt olisi otollinen hetki vahvistaa investointeja. Tarvitsemme tähän myös pk-yrityksiä ja niiden tekemiä investointeja, jotka parantavat tuottavuutta, vahvistavat kilpailukykyä, luovat edellytyksiä uusille työpaikoille sekä lisäävät verotuloja ja hyvinvointia, Grekin toteaa.
Lisätietoja
Talous- ja veropolitiikka
Yritysten verotuksen ja toimintaympäristön tulee olla ennakoitavissa. Julkinen talous tulee saada tasapainoon ja yhteisöverokannan ja yritysverojärjestelmän kilpailukyvystä pitää huolta, jotta houkuttelemme yrityksiä ja korkean arvonlisän toimintoja Suomeen. Työnteon kannustavuuden parantamiseksi pitkäaikaiseksi tavoitteeksi on otettava ansiotuloverotuksen keventäminen kaikissa tuloluokissa, julkisen talouden kantokyvyn puitteissa.
- Tuetaan digivihreää siirtymää verokeinoin. Uusia kestävän verotuksen veromalleja suunniteltaessa on huomioitava verojärjestelmä kokonaisuutena. Suomen on oltava hyvä toimintaympäristö kestävälle liiketoiminnalle, esimerkiksi yritysverotuksen ja energiaverotuksen on oltava kilpailukykyisellä tasolla. Kestävän verotuksen tulee olla vihreää, digitaalista ja oikeudenmukaista.
- Edistetään verotuksen digitalisaatiota. Toimiva ja ennakoitava verotusmenettely on Suomelle kilpailuetu. Verotuksen digitalisoinnin ja automatisoinnin, lasku- ja kuittikohtaisen raportoinnin sekä hankintasanomien digihankkeita tulee valmistella yhteistyössä yritysten kanssa ja edistäen reaaliaikataloutta (RTE = Real-Time Economy) Suomessa, EU:ssa ja kansainvälisesti.
- Taataan yhteisöverokannan ja yritysverojärjestelmän kilpailukyky. Yritys- ja pääomaverotuksen kokonaisuuden on edistettävä yrittäjyyttä ja omistajuutta sekä yritysten kansainvälistä kilpailukykyä. Kannusteita tarvitaan myös työn tekemiseen, kehittymiseen ja uralla etenemiseen. Työn verotuksen kireys on merkittävä haaste osaajien houkuttelemiselle.